


De meest voorspelde recessie ooit
16 juli 2022

Het is opmerkelijk van hoeveel kanten er een recessie wordt voorspeld, terwijl zo’n recessie overduidelijk nog niet verdisconteerd is in de koersen. Ook in de eerste week van het cijferseizoen, waarin voornamelijk financiële instellingen resultaten rapporteerden, waren er geen signalen dat een recessie aanstaande is.

Een recessie in Europa is redelijk digitaal, het hangt er vooral van af wat Poetin gaat doen. Inmiddels heeft Rusland voldoende alternatieve kopers gevonden voor het Russische gas en de Russische olie.
 Zelfs Saoedi-Arabië koopt goedkope Russische olie zodat het meer olie kan exporteren. Verder weet Poetin dat hij over enkele jaren geen aardgas en olie meer zal leveren aan Europa en dat betekent dat hij de komende winter Europa maximaal kan laten lijden door geen olie en gas meer te leveren. De effecten van een totale blokkade zijn zo groot dat daardoor relatief eenvoudig de Europese Unie uit elkaar kan vallen. Het betekent namelijk het einde voor de Duitse industrie, een industrie die sterk afhankelijk is van het goedkope Russische gas. Nu al is voor veel Europeanen de energierekening onbetaalbaar en wanneer mensen onvoldoende overhouden om eten te kopen, moet er worden gekozen tussen een deal met Rusland met direct lagere prijzen voor aardgas en olie tot gevolg en met bijkomend effect dat de Europese Unie en de euro behouden blijft of een voortzetting van de steun aan Oekraïne met als mogelijk resultaat grote sociale onrust op het Europese continent en het einde van de Europese Unie en de euro tot gevolg. Zo bezien lijkt de keuze eenvoudig. Poetin krijgt de Donbass en in retour krijgen we ‘peace in our time’. Nu moeten ook de Amerikanen aan zo’n akkoord meewerken en die leken lange tijd aan te sturen op regime change. Op het moment dat Poetin door Biden een oorlogsmisdadiger wordt genoemd en Biden hem heeft beschuldigd van genocide zou de deur tot redelijk dicht moeten zitten. Maar drie jaar geleden beschuldigde Biden Mohammed bin Salman (MBS) ook van de moord op Jamal Kashoggi en gaf hij aan dat Saoedi-Arabië moest worden gezien als een paria, waar niemand meer zaken mee wil doen. Afgelopen week bedelde dezelfde Biden bij MBS om meer olie. Onbegonnen werk want het land zit zo’n beetje op maximale productie, maar wellicht dat de Russische importen er voor kunnen zorgen dat er meer kan worden geleverd. Inmiddels heeft MBS beloofd 13 miljoen vaten per dag te kunnen leveren, wellicht met dank aan de Russen.

Opmerkelijk is ook de eind vorige week overeengekomen deal tussen Rusland en de VS om elkaars astronauten en kosmonauten naar het ISS te vliegen. De topman van Roscosmos, de tegenhanger van Nasa, is zojuist vervangen door Yuri Borisov, de voormalige minister van defensie van Rusland. Deze man is minder confronterend (al zou je dat met zijn vorige functie niet zeggen) dan Dimitri Rogozin. Die gaf eerder nog aan dat de VS maar bezems moest gaan gebruiken om de ruimte in te vliegen.

Een recessie in de Verenigde Staten is op korte termijn niet waarschijnlijk. Het consumentenvertrouwen is laag vanwege de inflatie, bij producenten vooral door het gebrek aan personeel. Niet meteen de signalen voor een recessie, eerder van oververhitting. Als een recessie in de Verenigde Staten er komt, zal dat waarschijnlijk niet voor de tweede helft van volgend jaar zijn. Verder zal een relatief milde recessie waarschijnlijk onvoldoende zijn om de inflatie onder controle te krijgen. Inmiddels rekent de markt voor volgend jaar zelfs al op enkele renteverlagingen.

De cijfers van de financiële instellingen in de Verenigde Staten wezen bepaald nog niet op een recessie. Het aandeel van de grootste, JP Morgan, daalde weliswaar met 4 procent op de cijfers (na de koersdaling van 30 procent dit jaar), maar debit en credit card omzet lag 13 hoger in het tweede kwartaal ten opzichte van het eerste kwartaal en 15 procent hoger dan een jaar geleden. Leningen aan consumenten stegen met 7 procent en het percentage non-performing loans daalde. In totaal is dat minder dan 1 procent. Natuurlijk verhoogde ook JP Morgan die voorzieningen, maar als iedereen over en recessie praat ligt dat voor de hand. Ook Jamie Dimon weet niet hoe economie er over twee jaar uitziet. Alleen bij hypotheken is een duidelijk terug te zien, niet zo vreemd na een rentestijging van 3 naar 6 procent (inmiddels 5,2 procent). Maar er zijn nauwelijks meer variabele leningen, zo’n beetje alles staat 30 jaar vast voor veel lagere rentes.

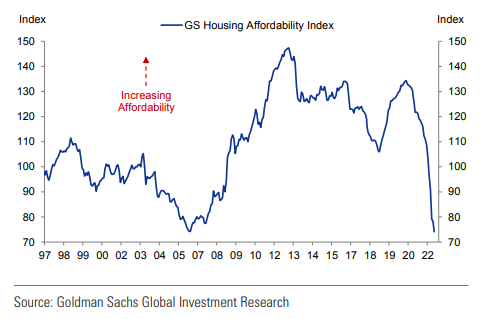
Verder is een hypotheekrente van 6 procent nog altijd lager dan de hypotheekrente tijdens de huizenzeepbel, maar het klopt wel dat de hogere rente gecombineerd met de hoge huizenprijs er voor zorgt dat voor nieuwe kopers huizen ook in de VS redelijk onbetaalbaar zijn geworden. Daar komt wel bij dat er ook in de VS te weinig is gebouwd, goed nieuws voor de verhuurders in de huurmarkt. Het feit dat er minder hypotheken worden verstrekt, betekent niet automatisch dat huizenprijzen dalen of dat consumenten minder gaan besteden.
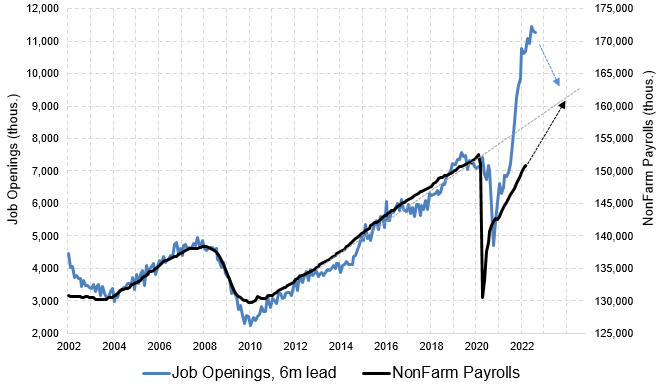
Als er naar de verschillende indicatoren wordt gekeken die wijzen op een komende recessie dan zitten er wel wat twijfelgevallen tussen. Zo neemt het aantal nieuwe banen af ten opzichte van vorig aan, maar historisch is er sprake van extreem veel vacatures en een extreem lage werkloosheid. Niet het signaal van een recessie.
Ook het non-farm quits rate daalde van 2,8 procent naar 2,5 procent in mei, maar afgezien van die 2,8 procent is 2,5 procent nog altijd het hoogste percentage deze eeuw. Niet echt een indicator voor een recessie.

Het aantal jobless claims loopt op, maar ook hier van af een extreem laag niveau. Alleen bij de recessie van 1970 was het aantal jobless claims bij de start van een recessie lager dan nu, maar toen woonden er ook 200 miljoen in de Verenigde Staten, tegenover meer dan 3 miljoen nu.

Een goede indicator voor een recessie is wel de rentecurve, met name de 10 jaar minus 3 maanden. Die is nog niet negatief, maar zal die volgens de forwards wel worden in het vierde kwartaal van dit jaar.


Inmiddels worden wel de winsttaxaties naar beneden en er worden zelfs opvallend veel bedrijven gedowngraded, maar vreemd genoeg zorgt dit niet voor koersdruk.

Volgens verschillende investment banks is er dus nog meer downside voor Amerikaanse aandelen als winst onder druk komen of als de rente verder omhoog gaat als gevolg van nog meer tegenvallende inflatiecijfers.


Conclusie blijft nog steeds dat de kans op een recessie door de markt wordt overschat en de kans op hardnekkig inflatie wordt onderschat. Er komt eind 2023 mogelijk een recessie, maar die zal niet zo diep zijn om de inflatie uit te bannen.
Verder in deze nieuw brief de Amerikaanse inflatie, de bear-markt in alles, de kansen in junk en het ontslag van Super Mario
Aanmelden voor deze nieuwsbrief via www.aureus.eu/nieuwsbrief
De besluiten van het Macrocomité van Auréus worden gebruikt voor de invulling van de Actieve portefeuille. In deze portefeuille worden aandelen, obligaties en alternatieve beleggingen over- of onderwogen en kunnen er actieve keuzes worden gemaakt voor bepaalde sectoren, regio’s, obligaties, looptijden ect. Risicobeperking is een belangrijk onderdeel van de Actieve portefeuille. De Markt/Factor portefeuille wijkt slechts beperkt af van de index (MSCI ACWI IMI). Er is sprake van een structurele allocatie naar vijf factoren om de factorpremie op lange termijn te innen. Daarom worden keuzes van het Macrocomité niet meegenomen. Wel wordt er geherbalanceerd wanneer het portefeuillegewicht 10 procent afwijkt van de neutrale allocatie. De SRI-Impact-portefeuille heeft een focus op duurzame en impactvolle beleggingen/bedrijven, de benchmark voor deze portefeuille is de MSCI ACWI SRI. Om een kern van duurzame SRI-fondsen bevinden zich 6 impactsatellieten. Keuzes gemaakt in het Macrocomité worden voor zover relevant meegenomen in de SRI-Impact-portefeuille. Voor de Individuele Aandelenportefeuille maken wij gebruik van de research en beleggingsfilosofie van Financiële Diensten Amsterdam (FDA). Deze op groei- en kwaliteitsaandelen gerichte research/strategie heeft een allocatie naar Europese en Amerikaanse aandelen. Het doel is de outperformance van de benchmark (MSCI World). Keuzes gemaakt in het Macrocomité ten aanzien van over- of onderwegen van aandelen en obligaties worden meegenomen voor de allocatie in de Individuele Aandelenportefeuille, voor de regio- en de sectorverdeling volgen wij de research van FDA.
Auréus streeft er naar om correcte en actuele informatie te verstrekken afkomstig van betrouwbare bronnen, maar kan de juistheid en volledigheid van de informatie in deze publicatie niet garanderen. Aan deze publicatie kunnen derhalve geen rechten worden ontleend. Auréus aanvaardt geen aansprakelijkheid voor enige directe of gevolgschade voortvloeiende uit het gebruik van deze publicatie of de inhoud ervan. Deze publicatie is niet bedoeld als een aanbod of verzoek tot aan- of verkoop van een financieel instrument en moet evenmin worden beschouwd als een persoonlijk beleggingsadvies, aangezien de inhoud van deze publicatie niet is toegesneden op de individuele (financiële) situatie en doelstellingen van beleggers. Potentiële beleggers worden er nadrukkelijk op gewezen dat aan beleggen financiële risico’s zijn verbonden. Zij dienen dan ook goed kennis te nemen van de inhoud van relevante informatie over desbetreffende belegging (prospectus, informatiememorandum, essentiële beleggersinformatie, essentiële-informatiedocument etc.) en worden geadviseerd onafhankelijk advies in te winnen om zich een goed oordeel te kunnen vormen over die risico’s en/of deze risico’s passen in/bij hun beleggingsdoelstellingen, financiële situatie, risicoprofiel en risico acceptatie. De waarde van een belegging kan fluctueren. Het is mogelijk dat beleggers bij verkoop of beëindiging van hun belegging minder terugkrijgen dan hun inleg. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.

Gerelateerde artikelen

Nog even en we worden allemaal Frans
Frankrijk zit door zijn staatsschuld klem in een vicieuze cirkel; de rest van de eurozone betaalt de rekening.
Meer lezen
Een verrassende eerste ronde
Brazilië draait na Argentinië naar rechts. Wat betekent de verkiezingsuitslag voor Zuid-Amerika en voor beleggen in Brazilië?
Meer lezen
De winst doet het werk
Sinds begin juni beweegt de beurs vooral zijwaarts. Nu lijkt daar voorzichtig een einde aan te komen. De winsten van bedrijven zijn al die tijd gestegen, maar de koersen bleven bijna gelijk.
Meer lezen


